Cambio de Paradigma Logístico y Financiero en Vaca Muerta
Reporte de Inteligencia Estratégica Corporativa:
I. Contexto Estratégico y Redefinición del Desafío Corporativo
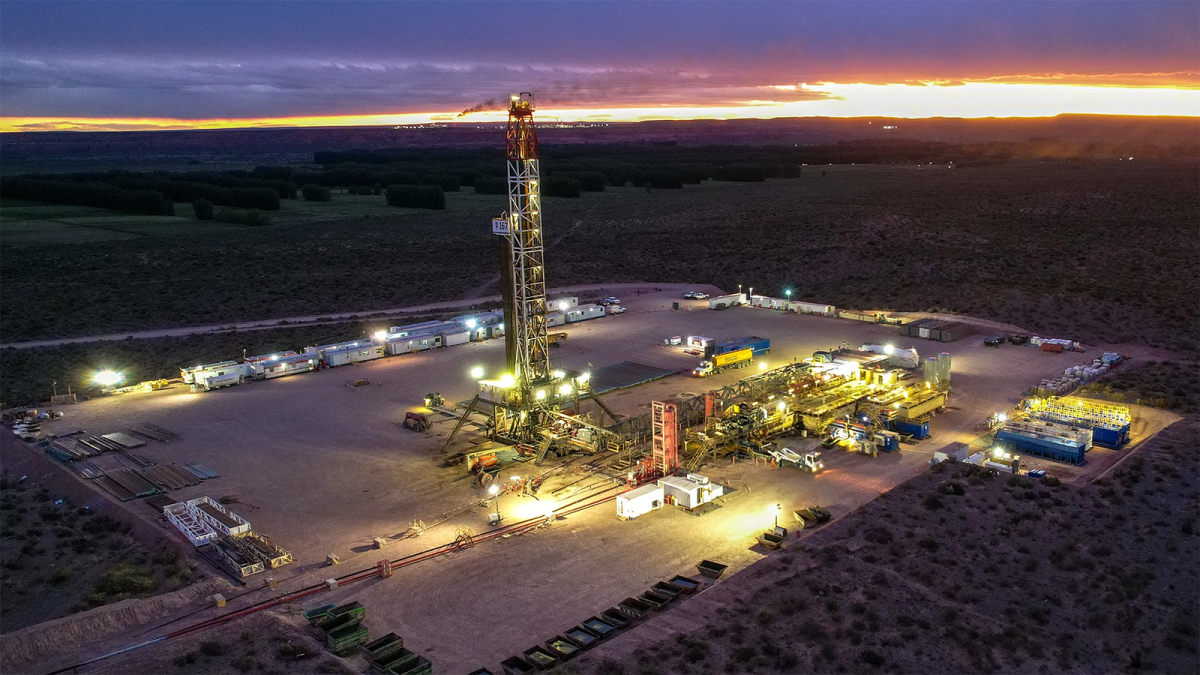
La matriz energética y productiva de Argentina atraviesa un punto de inflexión estructural que demanda una readecuación inmediata en las estrategias de inversión corporativa y planificación de la cadena de suministro. A nivel empírico, la producción petrolera nacional ha quebrado marcas históricas al superar los 929.000 barriles diarios de crudo. Este volumen está traccionado de manera abrumadora por el desarrollo no convencional en la Cuenca Neuquina, donde Vaca Muerta por sí sola representa más del 72% de la producción nacional de shale oil y aporta aproximadamente el 78% de la oferta total de gas natural del país. La eficiencia operativa en la extracción ha alcanzado niveles sin precedentes, registrando ritmos de completación que superan las 2.000 etapas de fractura mensuales.
No obstante, para la alta gerencia y las direcciones de inteligencia de negocios, la lectura de este hito debe trascender el mero éxito geológico. Esta aceleración inusitada en el subsuelo ha provocado que el centro de gravedad del riesgo corporativo se traslade íntegramente hacia la superficie. En la actualidad, la capacidad física de evacuación mediante oleoductos, los procesos de tratamiento de gas rico asociado y la infraestructura portuaria y de fraccionamiento han alcanzado el límite absoluto de su saturación.
Desde una perspectiva de inteligencia de negocios, el fenómeno central a mitigar es el estrangulamiento logístico y la severa presión sobre el financiamiento de capital, variables que condicionan de forma directa la transición del yacimiento desde un modelo de autoabastecimiento hacia una plataforma de exportación global sostenida. La consolidación de esta escala masiva de exportación no dependerá de la productividad de la roca generadora, sino de la capacidad institucional y corporativa para resolver complejos dilemas de acción colectiva en la infraestructura de transporte midstream.
II. Mapeo Exhaustivo de Actores Clave y Ecosistema Institucional
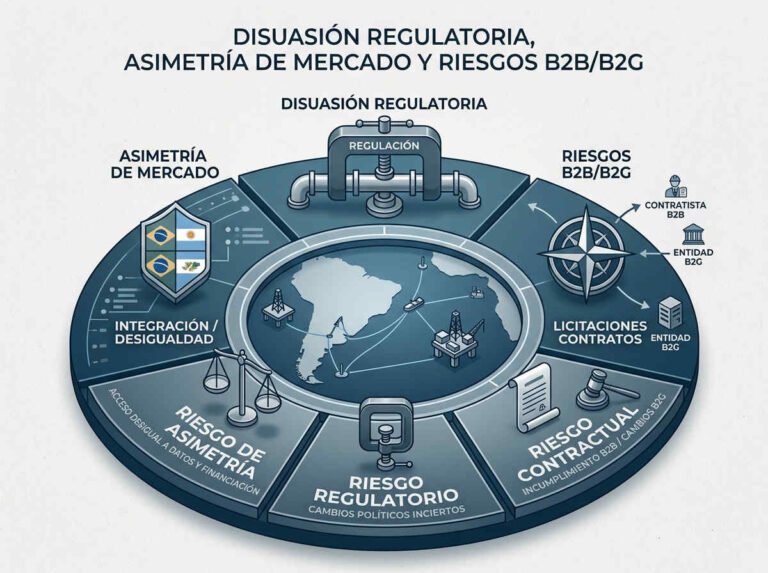
Para comprender las dinámicas de poder y las oportunidades de alianzas estratégicas (B2B) o licitaciones (B2G), resulta imperativo diseccionar el ecosistema de actores y sus respectivos niveles de influencia. El escenario actual obliga a competidores comerciales históricos en el segmento upstream—tales como YPF, Vista, PAE, Shell, Chevron, Tecpetrol, Pluspetrol y Pampa Energía—a reconfigurar radicalmente sus relaciones transaccionales.
Estos actores corporativos, enfrentados al dilema del pozo común donde la falta de infraestructura impone costos externos que reducen el valor presente neto de sus operaciones, han optado por la internalización de costos a través de la formación de consorcios unificados, como es el caso de Vaca Muerta Oil Sur (VMOS S.A.). Esta articulación busca financiar la construcción de oleoductos de gran capacidad y terminales de aguas profundas, mitigando la incapacidad de financiamiento individual frente a obras de capital intensivo.
Continúe leyendo este análisis en Plan Ejecutivo
Para acceder a las conclusiones operativas, la matriz de riesgo y la base histórica completa de dossiers estratégicos, active su suscripción.
Activar Suscripción