Impacto del «Escudo de las Américas» en la Arquitectura B2B y B2G de Minerales Críticos e Infraestructura
Inteligencia Estratégica Corporativa
1. Contexto Estratégico y Definición del Entorno Operativo
El Hemisferio Occidental atraviesa una reconfiguración tectónica en su arquitectura de inversiones y comercio exterior. El reciente despliegue del «Escudo de las Américas», tradicionalmente interpretado en la esfera pública como un mecanismo intergubernamental orientado a la seguridad física y la mitigación del crimen organizado, opera en la práctica como un sofisticado régimen de condicionalidad estratégica y geoeconómica. Para la alta gerencia y los directorios corporativos con exposición a América Latina, este desarrollo representa una alteración fundamental en las reglas de juego del mercado B2B y en los procesos de licitación pública (B2G).
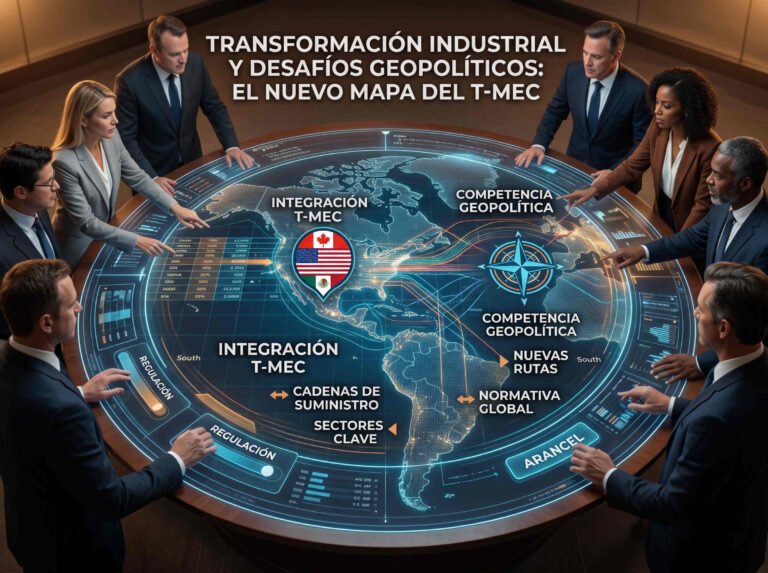
El entorno operativo corporativo transita aceleradamente de un modelo de multilateralismo inclusivo, donde el origen del capital no constituía una barrera de entrada, hacia una doctrina de «friend-shoring» estricto. En este nuevo ecosistema, la atracción de inversiones occidentales, el financiamiento para el desarrollo y la cooperación institucional quedan inexorablemente supeditados a la adopción de mecanismos formales de filtrado de Inversión Extranjera Directa (IED). La exclusión efectiva de actores estatales e inversiones vinculadas a potencias extrarregionales competidoras, particularmente la República Popular China, se erige ahora como el estándar de facto para operar en los sectores de tierras raras, minerales críticos (litio, cobre, antimonio) y el despliegue de infraestructura digital avanzada (5G, centros de datos y redes de transmisión).
Esta condicionalidad estratégica impacta directamente en las decisiones de gasto de capital (CapEx), la conformación de Joint Ventures y la evaluación de riesgo regulatorio. Las corporaciones deben anticipar un entorno donde el acceso a incentivos financieros norteamericanos exigirá un nivel sin precedentes de trazabilidad en la cadena de suministro y la certificación de «proveedores de confianza», alterando significativamente las estructuras de costos y los tiempos de ejecución de los grandes proyectos industriales en la región.
2. Mapeo Exhaustivo de Actores y Jugadores con Veto (Stakeholders)
La formulación de estrategias corporativas viables requiere una lectura precisa de los actores institucionales, sus agendas y, críticamente, su capacidad para vetar o viabilizar operaciones comerciales. A continuación, se detalla el ecosistema de stakeholders que definen la viabilidad de los proyectos en la región.
2.1. Arquitectura Institucional y Financiera Norteamericana
El Departamento de Estado de los Estados Unidos actúa como el articulador político, pero el impacto corporativo es ejecutado por sus brazos financieros, fundamentalmente la Corporación Financiera Internacional para el Desarrollo (DFC), el EXIM Bank y consorcios público-privados como Project Vault. El interés central de estas entidades es asegurar reservas estratégicas para la base industrial de defensa y la transición energética estadounidense. Su nivel de influencia es máximo en la provisión de liquidez, y su capacidad de veto se ejerce mediante la retención de capital o la exclusión de empresas de los esquemas de compras garantizadas (offtake agreements) si detectan vulnerabilidades geopolíticas o asociaciones con capitales adversarios en el nivel de subcontratistas.
2.2. Poderes Ejecutivos Latinoamericanos (Nodos Receptores)
Las administraciones centrales de países clave (Chile, Perú, Argentina, Ecuador) operan bajo un fuerte imperativo de atracción de divisas y desarrollo de infraestructura. Su interés radica en capitalizar la rivalidad geopolítica para obtener financiamiento preferencial, actuando desde un pragmatismo comercial. Poseen un alto nivel de influencia en la emisión de decretos, la estructuración de licitaciones B2G y la firma de acuerdos bilaterales. Sin embargo, su capacidad de implementación unilateral es vulnerable, ya que enfrentan el desafío de equilibrar estas concesiones diplomáticas sin desestabilizar sus carteras de exportación vigentes hacia los mercados asiáticos.
2.3. Aparato Estatal y Corporativo Asiático (El Hegemón de Procesamiento)
Las entidades estatales y corporativas vinculadas a Beijing mantienen una posición de dominio estructural, controlando aproximadamente el 90% de la capacidad global de procesamiento y refinación de tierras raras y una cuota mayoritaria en la manufactura de infraestructura digital. Su interés es mantener el flujo de materias primas latinoamericanas y evitar el aislamiento tecnológico. Este bloque posee una capacidad de veto disruptiva de carácter asimétrico: pueden paralizar cadenas de valor enteras mediante la imposición de controles de exportación sobre tecnologías de refinación y maquinaria especializada (como se ha observado con el galio, germanio y antimonio), afectando severamente a las empresas occidentales que intenten establecer plantas de procesamiento independientes en América Latina.
2.4. Poderes Legislativos y Gobiernos Subnacionales (Los Jugadores con Veto Doméstico)
Frecuentemente subestimados en los análisis macroeconómicos, los parlamentos nacionales y las autoridades municipales o provinciales constituyen el principal riesgo de veto operativo. En democracias fragmentadas, senadores y congresistas exigen rendición de cuentas sobre los compromisos adquiridos por los poderes ejecutivos, argumentando la pérdida de soberanía económica y el riesgo de alienar a socios comerciales clave. A nivel territorial, los gobiernos subnacionales controlan las licencias de uso de suelo, el acceso a recursos hídricos y la viabilidad ambiental de los megaproyectos. Su interés primordial es la retención local de rentas y la mitigación del riesgo socioambiental. Su capacidad de veto es absoluta en la «última milla» de la ejecución de proyectos, pudiendo paralizar operaciones mineras o tecnológicas mediante litigios constitucionales o la negación de permisos de operación.
3. Dinámicas Regulatorias y Economía Política de la Inversión
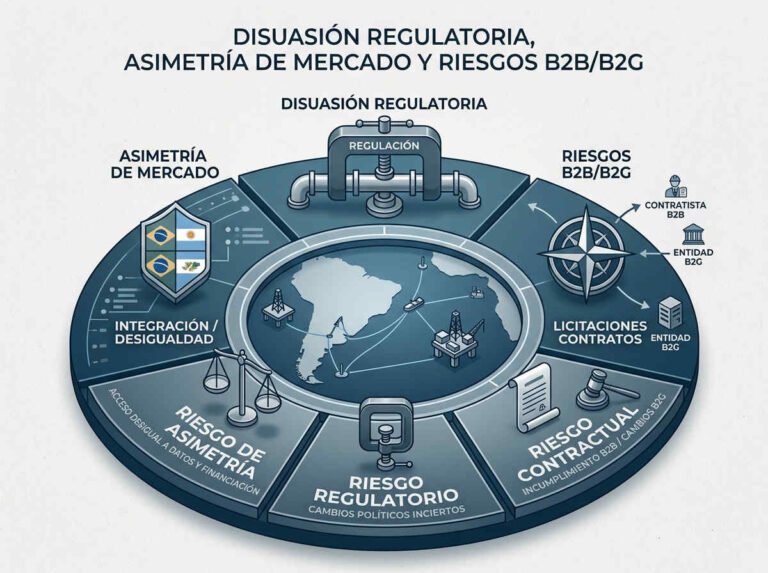
La convergencia de la iniciativa del Escudo de las Américas con las realidades estructurales de América Latina genera fricciones operativas que deben ser incorporadas en las matrices de riesgo de cualquier corporación buscando expandir su huella en la región.
Existe una asimetría crítica entre la dotación geológica de la región (que alberga más del 20% de las reservas mundiales de tierras raras, el 50% de las de litio y el 40% del cobre) y su nula capacidad de procesamiento avanzado. Las directrices norteamericanas ofrecen financiamiento acelerado para la extracción, pero las empresas enfrentan el riesgo latente de la «trampa de reprimarización». Al no existir una transferencia tecnológica garantizada que permita la refinación local, los consorcios occidentales asumen el riesgo de extraer concentrados básicos que aún dependerán de cadenas de suministro opacas o vulnerables en el extranjero. Para el sector corporativo, esto implica que las inversiones en extracción (Upstream) pueden quedar desconectadas de un ecosistema industrial local (Midstream), incrementando los costos logísticos y los riesgos de cuellos de botella regulatorios.
Adicionalmente, la implantación de políticas de friend-shoring centralizadas colisiona con la necesidad imperativa de mantener la «Licencia Social para Operar». Los mandatos geopolíticos exigen celeridad en la adjudicación de concesiones mineras y tecnológicas, pero los procesos de debida diligencia ambiental requieren tiempos prolongados, especialmente en zonas de alta sensibilidad hídrica (como salares andinos o cuencas tropicales). La centralización de estas decisiones B2G tiende a marginar a los actores locales, incrementando exponencialmente el riesgo de conflictividad social, huelgas y paralización de activos.
4. Proyección de Escenarios Prospectivos y el «So What» Empresarial (Lente B2B/B2G)
A partir del mapeo de actores y las presiones sistémicas, se delinean tres escenarios a corto y mediano plazo. Cada escenario detalla los impactos directos sobre el planeamiento estratégico, las operaciones de la cadena de suministro y el relacionamiento B2B/B2G.
Escenario Base: Alineamiento Institucional Rígido y Reprimarización Protegida
Bajo esta trayectoria, los gobiernos latinoamericanos clave institucionalizan los comités de revisión de inversiones extranjeras y adoptan formalmente los estándares de proveedores digitales de confianza dictados por Washington. El bloque del Escudo de las Américas se consolida operativamente.
- Impacto Corporativo B2G (Licitaciones): Se establece un monopolio de facto para corporaciones norteamericanas y europeas en licitaciones de seguridad, infraestructura crítica (5G, fibra óptica, cables submarinos) y concesiones estratégicas. Las empresas que logren acreditar un historial limpio de influencia extrarregional tendrán acceso directo a capital subsidiado de la DFC.
- Impacto Corporativo B2B (Cadena de Suministro): Las empresas mineras y energéticas deberán reestructurar sus redes de proveedores de maquinaria y tecnología, eliminando equipos de origen chino para cumplir con los estándares de cumplimiento normativo occidental. Esto generará un incremento estimado de corto plazo en los gastos operativos (OpEx) y de capital (CapEx) debido a la sustitución forzada de tecnología asiática, frecuentemente más económica.
- Riesgo Estratégico: La falta de industrialización local profundizará el descontento socioambiental. Las empresas serán el blanco directo de las protestas territoriales ante la percepción de un modelo netamente extractivista avalado por intereses geopolíticos externos.
Escenario Disruptivo Moderado: Autonomía Heterodoxa y Resistencia Institucional Doméstica
En este escenario, los poderes legislativos, cortes constitucionales y actores subnacionales actúan como contrapeso efectivo a los acuerdos firmados por los ejecutivos centrales. Se impone un pragmatismo regulatorio que rechaza la exclusión tajante de capitales asiáticos en favor del mejor postor financiero.
- Impacto Corporativo B2G (Incertidumbre Legal): Los marcos regulatorios se vuelven altamente volátiles e impredecibles. Las licitaciones públicas de infraestructura y minería sufrirán retrasos severos, impugnaciones judiciales y renegociaciones de contratos a medida que diferentes facciones políticas disputen el alineamiento del país. Las empresas enfrentarán un entorno de altísimo riesgo de cumplimiento (compliance).
- Impacto Corporativo B2B (Mercado de Coinversión): Surgirá una fuerte presión sobre las corporaciones multinacionales para formar Joint Ventures complejos que integren tanto capitales occidentales (para sortear vetos financieros) como tecnología asiática (para asegurar viabilidad técnica en refinación). Las empresas de consultoría legal, auditoría técnica y gestión de riesgos experimentarán un auge en la demanda B2B para navegar estas estructuras híbridas sin detonar sanciones secundarias de EE.UU.
- Riesgo Estratégico: Las corporaciones occidentales podrían perder competitividad frente a consorcios mixtos que logren asegurar, mediante cabildeo legislativo local, garantías para operar plantas de procesamiento en suelo latinoamericano con transferencia tecnológica asiática no declarada.
Escenario de Estrés Máximo: Fragmentación Hemisférica y Retaliación en Cadenas de Suministro
La imposición de filtros de inversión draconianos divide a la región entre bloques firmantes y naciones no alineadas (potencialmente Brasil y México). Beijing responde implementando represalias geoeconómicas asimétricas, bloqueando la exportación de reactivos químicos, licencias de propiedad intelectual y equipamiento pesado esencial para el procesamiento de minerales.
- Impacto Corporativo B2B (Shock de Suministro): Paralización inmediata de los proyectos en fase de desarrollo (Greenfield) de minerales críticos por falta de insumos tecnológicos. Descalce generalizado en la industria local. Las empresas integradoras de tecnología y los fabricantes de componentes electrónicos, baterías y paneles solares enfrentarán un encarecimiento masivo de insumos como el galio, tierras raras pesadas y germanio, destruyendo los márgenes de rentabilidad a corto plazo.
- Impacto Corporativo Operativo: Se requerirá una reingeniería urgente de la arquitectura B2B, forzando a las empresas a buscar alternativas logísticas highly ineficientes para el abastecimiento de consumibles de refinación. Se acelerarán las fusiones y adquisiciones (M&A) de empresas tecnológicas secundarias en mercados neutrales para sortear los embargos de patentes y equipos.
- Riesgo Estratégico: Ruptura de contratos offtake por fuerza mayor ante la imposibilidad técnica de entregar minerales procesados. Incremento severo en las primas de seguros de riesgo político e interrupción de la cadena de suministro.
5. Conclusiones y Hoja de Ruta Estratégica (Acciones C-Level)
El Escudo de las Américas ha transformado la seguridad nacional de Estados Unidos en un imperativo de cumplimiento corporativo (compliance) ineludible para operar en la cadena de valor de los minerales críticos en América Latina. La geopolítica ha dejado de ser una variable de contexto para convertirse en un determinante directo del flujo de caja, la viabilidad de los proyectos y el diseño de la arquitectura tecnológica B2B.
Recomendaciones Inmediatas para la Alta Gerencia:
- Auditoría de Origen y Trazabilidad Extrema: Instruir a las direcciones de adquisiciones (Procurement) la realización de una debida diligencia profunda sobre toda la red B2B de proveedores tecnológicos de Nivel 2 y Nivel 3. La mera presencia de componentes vetados en la infraestructura operativa puede descalificar a la compañía de licitaciones B2G críticas o cancelar el acceso a líneas de crédito occidentales.
- Gestión Inteligente de la Licencia Social: Trasladar presupuesto desde el cabildeo de nivel central hacia las relaciones comunitarias sostenidas a nivel subnacional. Ante la percepción de imposiciones geopolíticas centralizadas, blindar las operaciones requiere alianzas robustas con autoridades municipales y sindicatos locales, asegurando compromisos tangibles de valor compartido, agua y empleo.
- Modelado de Costos Contingentes en el CapEx: Los comités de inversión deben ajustar sus modelos financieros asumiendo un sobrecosto estructural («prima geopolítica»). El reemplazo de proveedores asiáticos por alternativas occidentales o aliadas incrementará los costos de desarrollo; este escenario debe estar internalizado en los cálculos de Tasa Interna de Retorno (TIR) antes de la aprobación final de cualquier megaproyecto en la región.