Disuasión Regulatoria, Asimetría de Mercado y Riesgos en el Sector Hidrocarburífero del Atlántico Sur
Informe Estratégico para la Alta Gerencia:
1. Resumen Ejecutivo y Tesis de Negocios
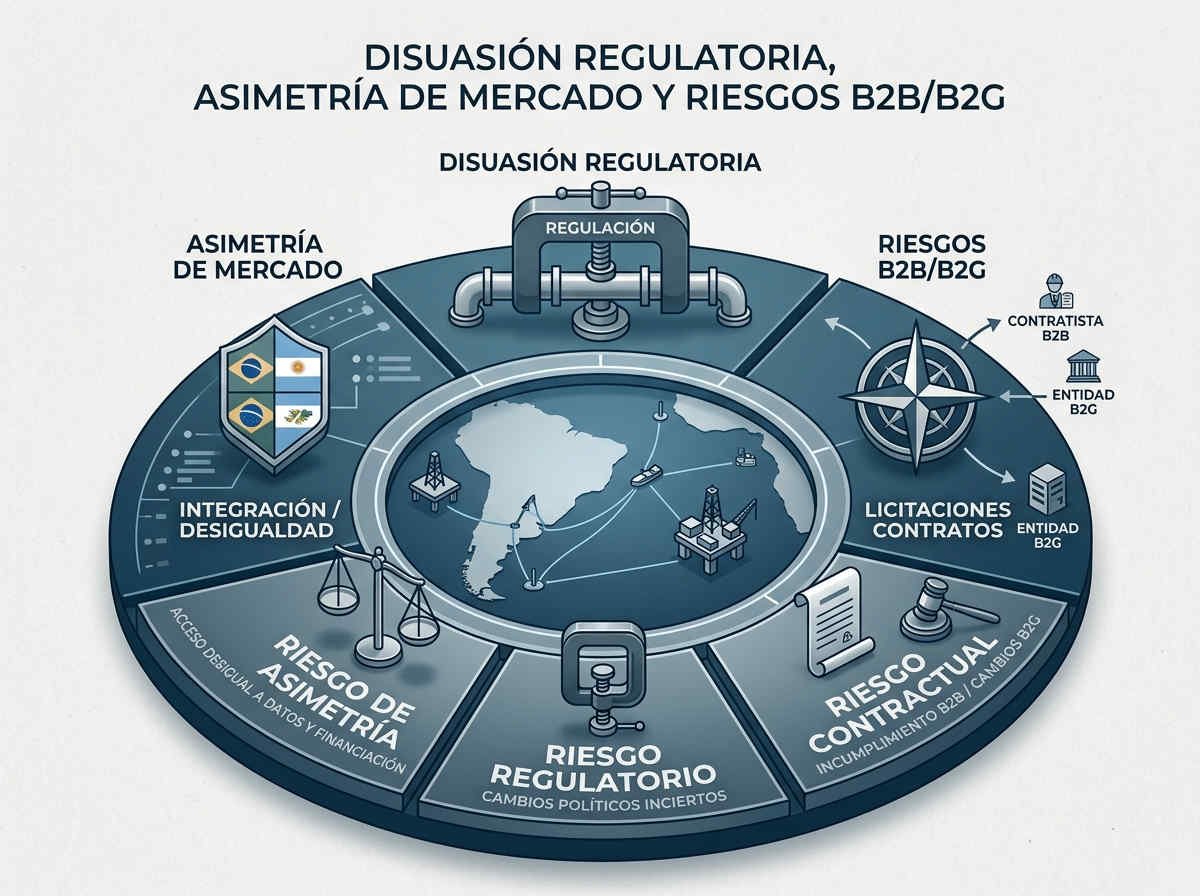
El presente documento analiza la transformación estructural del entorno normativo, administrativo y punitivo de la República Argentina respecto a las operaciones hidrocarburíferas no autorizadas en la Cuenca Malvinas Norte, formalizada a través del Decreto 868/2026, la aplicación ampliada de la Ley 26.659 y las cláusulas de exclusión del Régimen de Incentivo para Grandes Inversiones (RIGI).
Históricamente, los diferendos de soberanía en el Atlántico Sur se mantuvieron circunscritos al plano de la diplomacia declarativa en foros multilaterales, con un impacto marginal en las operaciones y decisiones de inversión del sector privado transnacional. Sin embargo, la actual estrategia del Estado argentino introduce un cambio de paradigma: instrumenta la asimetría de escala entre su mercado hidrocarburífero continental y los proyectos insulares para generar una disuasión regulatoria efectiva sobre la cadena global de suministros energéticos.
| PROYECTO INSULAR SEA LION | MERCADO CONTINENTAL / RIGI |
|---|---|
| • Inversión: USD 1.200M – 2.500M• Escala: ~300-500M barriles• Logística: Aislada y remota• Riesgo: Penal, fiscal y cautelar | • Inversión: > USD 97.000M• Escala: Vaca Muerta, GNL, VMOS• Infraestructura: En expansión• Incentivos: Cambiarios y fiscales |
| DECISIÓN CORPORATIVA (SLB, Baker Hughes, Halliburton, Navieras)Alineamiento continental pleno y desestimación del proyecto insular por asimetría de retorno. | |
Para los comités ejecutivos y las direcciones corporativas de asuntos legales, operaciones y compras, la tesis central de negocios es concluyente: el proyecto offshore Sea Lion y el mercado hidrocarburífero argentino continental se han transformado en vectores operativamente incompatibles.
La administración federal ha establecido un filtro regulatorio directo: cualquier compañía que participe de manera directa, mediante filiales, consorcios o contratos de fletamento en la exploración o explotación insular no autorizada queda expuesta a inhabilitaciones comerciales de hasta veinte años, sanciones penales para sus directivos y la exclusión inmediata de los beneficios tributarios y cambiarios del RIGI.
Frente a una cartera de inversiones proyectada en el continente superior a los USD 97.000 millones (liderada por el no convencional de Vaca Muerta, el oleoducto VMOS y las futuras plantas de licuefacción de gas), los grandes proveedores mundiales de servicios petroleros (Oilfield Services) han optado por resguardar su presencia en tierra firme, retirándose de las licitaciones en la Cuenca Malvinas Norte y forzando una reconfiguración de la logística marítima y de perforación en todo el Cono Sur.
Continúe leyendo este análisis en Plan Ejecutivo
Para acceder a las conclusiones operativas, la matriz de riesgo y la base histórica completa de dossiers estratégicos, active su suscripción.
Activar Suscripción